Domain jrec.de kaufen?
Wir ziehen mit dem Projekt
jrec.de um.
Sind Sie am Kauf der Domain
jrec.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jrec.de kaufen?
Warum impliziert die Lipschitz-Stetigkeit automatisch Stetigkeit?
Die Lipschitz-Stetigkeit impliziert Stetigkeit, da sie besagt, dass es eine Konstante gibt, mit der die Differenz zwischen den Funktionswerten an zwei beliebigen Punkten begrenzt ist. Diese Begrenzung der Differenz bedeutet, dass sich die Funktionswerte nicht zu schnell ändern und somit die Funktion stetig ist. **
Was bedeutet Stetigkeit?
Stetigkeit bedeutet, dass eine Funktion keine Sprünge oder Lücken aufweist und sich kontinuierlich verhält. Das bedeutet, dass sich der Funktionswert einer stetigen Funktion nur geringfügig ändert, wenn sich der Eingabewert nur geringfügig ändert. Mathematisch ausgedrückt bedeutet Stetigkeit, dass für jeden Punkt im Definitionsbereich einer Funktion der Grenzwert der Funktion an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. **
Ähnliche Suchbegriffe für Stetigkeit
Top-Angebote
Produkte zum Begriff Stetigkeit:
-
Die materielle Stetigkeit im Handels- und Steuerbilanzrecht, Fachbücher von Timmy WengerofskyIm Rahmen der Bilanzrechtsmodernisierung (BilMoG) wurde der traditionelle Grundsatz der materiellen Stetigkeit einer umfassenden Transformation unterzogen und erstmals um ein Gebot der Ansatzstetigkeit (§ 246 Abs. 3 HGB) erweitert. Obwohl er damit für die Bilanzierungspraxis massiv an Bedeutung gewonnen hat, fehlt es an einer umfassenden wissenschaftlichen Auseinandersetzung, welche die Bedeutung sowie die Tragweite dieses nunmehr totalkodifizierten Grundsatzes aufzeigt. Ausgehend von den europarechtlichen Vorgaben arbeitet Timmy Wengerofsky zunächst den veränderten handelsrechtlichen Wirkungskreis des materiellen Stetigkeitsgrundsatzes heraus, um anschliessend zu analysieren, inwiefern die Inkorporation ins Steuerbilanzrecht ermöglicht ist. Darüber hinaus wird aufgezeigt, inwiefern originär steuerrechtliche Stetigkeitsverpflichtungen existieren. Das vorliegende Werk richtet sich an Dozenten und Studenten der Betriebswirtschaftslehre und der Rechtswissenschaft mit den Schwerpunkten Betriebswirtschaftliche Steuerlehre, Steuerrecht und Wirtschaftsprüfung, aber auch an Steuerberater, Wirtschaftsprüfer sowie Mitarbeiter von Steuer- und Finanzabteilungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
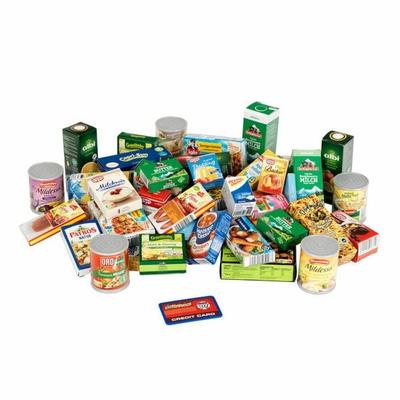
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.14,58 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Stetigkeit?
Stetigkeit ist eine Eigenschaft einer Funktion, die besagt, dass sie keine "Sprünge" oder "Lücken" aufweist. Das bedeutet, dass der Funktionswert sich kontinuierlich ändert, wenn sich der Eingabewert nur geringfügig ändert. Mathematisch ausgedrückt bedeutet Stetigkeit, dass für jeden Punkt im Definitionsbereich der Funktion der Grenzwert existiert und mit dem Funktionswert übereinstimmt. **
-
Wie berechnet man die Stetigkeit?
Die Stetigkeit einer Funktion an einer bestimmten Stelle kann durch verschiedene Methoden überprüft werden. Eine Möglichkeit ist es, den Funktionswert an dieser Stelle zu berechnen und zu überprüfen, ob er mit dem Grenzwert übereinstimmt. Eine andere Methode ist die Untersuchung der links- und rechtsseitigen Grenzwerte an der Stelle und deren Vergleich. Wenn beide Grenzwerte existieren und übereinstimmen, ist die Funktion stetig an dieser Stelle. **
-
Warum folgt aus Differenzierbarkeit Stetigkeit?
Aus der Differenzierbarkeit einer Funktion folgt ihre Stetigkeit, da die Ableitung einer Funktion an jedem Punkt existieren muss, um differenzierbar zu sein. Wenn die Ableitung existiert, bedeutet dies, dass die Funktion in der Nähe eines Punktes gut genug approximiert werden kann, was wiederum bedeutet, dass die Funktion stetig sein muss. **
-
Was bedeutet "Stetigkeit im Beweis"?
"Stetigkeit im Beweis" bezieht sich auf die logische Struktur eines mathematischen Beweises. Ein Beweis wird als stetig bezeichnet, wenn er klar und lückenlos ist, ohne Sprünge oder Widersprüche. Stetigkeit im Beweis ist wichtig, um die Gültigkeit und Überzeugungskraft eines mathematischen Arguments sicherzustellen. **


Was bedeutet "Stetigkeit im Beweis"?
"Stetigkeit im Beweis" bezieht sich auf die Kontinuität und logische Kohärenz eines mathematischen Beweises. Ein Beweis wird als stetig angesehen, wenn er alle erforderlichen Schritte enthält und keine Lücken oder Widersprüche aufweist. Stetigkeit im Beweis ist wichtig, um die Gültigkeit und Überzeugungskraft eines mathematischen Arguments sicherzustellen. **
Warum gilt das bei Stetigkeit?
Bei der Stetigkeit einer Funktion handelt es sich um eine Eigenschaft, die besagt, dass die Funktion keine Sprünge oder Lücken aufweist. Das bedeutet, dass sie an jeder Stelle des Definitionsbereichs definiert ist und es keine Unstetigkeitsstellen gibt. Diese Eigenschaft ist wichtig, um bestimmte mathematische Operationen wie das Differenzieren oder Integrieren anwenden zu können. **
Top-Angebote
Produkte zum Begriff Stetigkeit:
-
Schmidt:Die Stetigkeit in der absoluten, Fachbücher von Arnold SchmidtDas Fachbuch "Die Stetigkeit in der absoluten Geometrie" von Arnold Schmidt bietet eine umfassende Analyse der Konzepte der Stetigkeit innerhalb der Geometrie. Verfasst von Artur Rosenthal, behandelt das Werk grundlegende mathematische Prinzipien und deren Anwendung in der Naturwissenschaft. Mit einem festen Einband und einer Seitenanzahl von 8 ist es sowohl für Studierende als auch für Fachleute geeignet, die sich mit den theoretischen Aspekten der Geometrie auseinandersetzen möchten. Das Buch ist in deutscher Sprache verfasst und wurde 1931 veröffentlicht. Mit einem Gewicht von 281 Gramm und kompakten Abmessungen von 15,5 cm in der Breite und 23 cm in der Höhe ist es leicht zu handhaben und ideal für den Einsatz in Bildungseinrichtungen oder für das persönliche Studium.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die materielle Stetigkeit im Handels- und Steuerbilanzrecht, Fachbücher von Timmy WengerofskyIm Rahmen der Bilanzrechtsmodernisierung (BilMoG) wurde der traditionelle Grundsatz der materiellen Stetigkeit einer umfassenden Transformation unterzogen und erstmals um ein Gebot der Ansatzstetigkeit (§ 246 Abs. 3 HGB) erweitert. Obwohl er damit für die Bilanzierungspraxis massiv an Bedeutung gewonnen hat, fehlt es an einer umfassenden wissenschaftlichen Auseinandersetzung, welche die Bedeutung sowie die Tragweite dieses nunmehr totalkodifizierten Grundsatzes aufzeigt. Ausgehend von den europarechtlichen Vorgaben arbeitet Timmy Wengerofsky zunächst den veränderten handelsrechtlichen Wirkungskreis des materiellen Stetigkeitsgrundsatzes heraus, um anschliessend zu analysieren, inwiefern die Inkorporation ins Steuerbilanzrecht ermöglicht ist. Darüber hinaus wird aufgezeigt, inwiefern originär steuerrechtliche Stetigkeitsverpflichtungen existieren. Das vorliegende Werk richtet sich an Dozenten und Studenten der Betriebswirtschaftslehre und der Rechtswissenschaft mit den Schwerpunkten Betriebswirtschaftliche Steuerlehre, Steuerrecht und Wirtschaftsprüfung, aber auch an Steuerberater, Wirtschaftsprüfer sowie Mitarbeiter von Steuer- und Finanzabteilungen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum impliziert die Lipschitz-Stetigkeit automatisch Stetigkeit?
Die Lipschitz-Stetigkeit impliziert Stetigkeit, da sie besagt, dass es eine Konstante gibt, mit der die Differenz zwischen den Funktionswerten an zwei beliebigen Punkten begrenzt ist. Diese Begrenzung der Differenz bedeutet, dass sich die Funktionswerte nicht zu schnell ändern und somit die Funktion stetig ist. **
-
Was bedeutet Stetigkeit?
Stetigkeit bedeutet, dass eine Funktion keine Sprünge oder Lücken aufweist und sich kontinuierlich verhält. Das bedeutet, dass sich der Funktionswert einer stetigen Funktion nur geringfügig ändert, wenn sich der Eingabewert nur geringfügig ändert. Mathematisch ausgedrückt bedeutet Stetigkeit, dass für jeden Punkt im Definitionsbereich einer Funktion der Grenzwert der Funktion an diesem Punkt existiert und mit dem Funktionswert übereinstimmt. **
-
Was bedeutet Stetigkeit?
Stetigkeit ist eine Eigenschaft einer Funktion, die besagt, dass sie keine "Sprünge" oder "Lücken" aufweist. Das bedeutet, dass der Funktionswert sich kontinuierlich ändert, wenn sich der Eingabewert nur geringfügig ändert. Mathematisch ausgedrückt bedeutet Stetigkeit, dass für jeden Punkt im Definitionsbereich der Funktion der Grenzwert existiert und mit dem Funktionswert übereinstimmt. **
-
Wie berechnet man die Stetigkeit?
Die Stetigkeit einer Funktion an einer bestimmten Stelle kann durch verschiedene Methoden überprüft werden. Eine Möglichkeit ist es, den Funktionswert an dieser Stelle zu berechnen und zu überprüfen, ob er mit dem Grenzwert übereinstimmt. Eine andere Methode ist die Untersuchung der links- und rechtsseitigen Grenzwerte an der Stelle und deren Vergleich. Wenn beide Grenzwerte existieren und übereinstimmen, ist die Funktion stetig an dieser Stelle. **
Ähnliche Suchbegriffe für Stetigkeit
-
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.14,58 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Der neue Online-Handel, Fachbücher von Gerrit HeinemannDas Fachbuch 'Der neue Online-Handel' von Springer bietet eine umfassende Analyse der aktuellen Entwicklungen und Zukunftstrends im E-Commerce. In diesem Werk beleuchtet Gerrit Heinemann die sich wandelnden Geschäftsmodelle und die Bedeutung digitaler Kommunikations- und Konsummuster. Der Autor untersucht, wie digitale Zeitvorteile und Kundenzentrierung als Erfolgsfaktoren im Online-Handel wirken und welche Herausforderungen und Chancen sich aus der fortschreitenden Digitalisierung ergeben. Die 16. Auflage dieses Sachbuchs widmet sich auch dem zunehmenden Kostendruck, der durch sinkende Umsätze und den Wettbewerb mit asiatischen Plattformen entsteht. Zudem werden innovative Themen wie Retail Media, Künstliche Intelligenz und Community Building eingehend diskutiert. Überarbeitete Kapitel und neue Best-Practice-Beispiele bieten den Leserinnen und Lesern wertvolle Einblicke in erfolgreiche Strategien des Digital Commerce. Das Buch richtet sich an Fachleute, die fundierte Kenntnisse über die Dynamiken des Online-Handels erwerben möchten, und liefert praxisnahe Ansätze zur Bewältigung aktueller Herausforderungen im digitalen Markt.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online-Shopping - Zukunftspotential oder Bedrohung für den klassischen Handel?, Taschenbuch von Jörg Staller, GRIN, 978-3-640-95277-9Online-shopping - Zukunftspotential Oder Bedrohung Für Den Klassischen Handel?, Taschenbuch Von Jörg Staller, Grin, 978-3-640-95277-9, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum folgt aus Differenzierbarkeit Stetigkeit?
Aus der Differenzierbarkeit einer Funktion folgt ihre Stetigkeit, da die Ableitung einer Funktion an jedem Punkt existieren muss, um differenzierbar zu sein. Wenn die Ableitung existiert, bedeutet dies, dass die Funktion in der Nähe eines Punktes gut genug approximiert werden kann, was wiederum bedeutet, dass die Funktion stetig sein muss. **
-
Was bedeutet "Stetigkeit im Beweis"?
"Stetigkeit im Beweis" bezieht sich auf die logische Struktur eines mathematischen Beweises. Ein Beweis wird als stetig bezeichnet, wenn er klar und lückenlos ist, ohne Sprünge oder Widersprüche. Stetigkeit im Beweis ist wichtig, um die Gültigkeit und Überzeugungskraft eines mathematischen Arguments sicherzustellen. **
-
Was bedeutet "Stetigkeit im Beweis"?
"Stetigkeit im Beweis" bezieht sich auf die Kontinuität und logische Kohärenz eines mathematischen Beweises. Ein Beweis wird als stetig angesehen, wenn er alle erforderlichen Schritte enthält und keine Lücken oder Widersprüche aufweist. Stetigkeit im Beweis ist wichtig, um die Gültigkeit und Überzeugungskraft eines mathematischen Arguments sicherzustellen. **
-
Warum gilt das bei Stetigkeit?
Bei der Stetigkeit einer Funktion handelt es sich um eine Eigenschaft, die besagt, dass die Funktion keine Sprünge oder Lücken aufweist. Das bedeutet, dass sie an jeder Stelle des Definitionsbereichs definiert ist und es keine Unstetigkeitsstellen gibt. Diese Eigenschaft ist wichtig, um bestimmte mathematische Operationen wie das Differenzieren oder Integrieren anwenden zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.