Domain jrec.de kaufen?
Wir ziehen mit dem Projekt
jrec.de um.
Sind Sie am Kauf der Domain
jrec.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jrec.de kaufen?
Was passiert mit einem gefrorenen Stück Kerosin im flüssigen Kerosin?
Wenn ein gefrorenes Stück Kerosin in flüssiges Kerosin gegeben wird, wird es sich langsam auftauen und mit dem flüssigen Kerosin vermischen. Die Temperatur des flüssigen Kerosins wird sich allmählich erhöhen, bis das gefrorene Stück Kerosin vollständig geschmolzen ist und sich mit dem restlichen Kerosin vermischt hat. **
Warum Kerosin steuerfrei?
Warum Kerosin steuerfrei? Kerosin wird in der Luftfahrt als Treibstoff verwendet und ist aufgrund seiner steuerlichen Befreiung günstiger als andere Treibstoffe. Dies hat historische Gründe, da die Luftfahrtindustrie als wichtiger Wirtschaftszweig betrachtet wird und steuerliche Anreize erhalten hat, um wettbewerbsfähig zu bleiben. Allerdings wird die steuerliche Befreiung von Kerosin zunehmend kritisiert, da sie zu Umweltproblemen beiträgt, da Kerosin ein fossiler Brennstoff ist und bei der Verbrennung Treibhausgase freisetzt. Einige Länder diskutieren daher über die Einführung von Kerosinsteuern, um die Umweltbelastung zu verringern. **

Ähnliche Suchbegriffe für Kerosin
Top-Angebote
Produkte zum Begriff Kerosin:
-
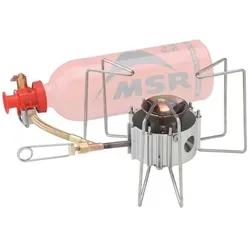
MSR DragonFly Mehrstoffkocher für Benzin Diesel KerosinMSR DragonFly Stove – Präziser Mehrstoffkocher für anspruchsvolle Touren Mit dem MSR DragonFly Stove kochst Du unterwegs extrem kontrolliert und flexibel. Dank Dualventil-Technologie regelst Du die Flamme stufenlos vom sanften Köcheln bis zur maximalen Leistung. Der robuste Mehrstoffkocher verarbeitet unterschiedlichste flüssige Brennstoffe und bietet mit seinen breiten Topfauflagen eine besonders hohe Standfestigkeit – ideal für ambitionierte Outdoor-Abenteuer, Gruppenkochen und den Einsatz unter schwierigen Bedingungen. Details: Präzise Flammensteuerung durch Dualventil-System für exaktes Simmern bis schnelles Aufkochen Geeignet für große Töpfe und Pfannen bis maximal 25 cm Durchmesser Mehrstofffähig für Reinbenzin, Kerosin, bleifreies Autobenzin, Diesel und Flugtreibstoff Kompakt faltbar auf etwa ein Drittel der Betriebsgröße Effizienter schwebender Brennerkopf mit reduzierten Wärmeverlusten Feldwartung möglich dank Shaker-Jet-Technologie und durchdachter Konstruktion Ideal für lange Touren, Expeditionen und Notfallausrüstung Technische Daten: Gewicht: 0,40 kg Packgewicht: 0,51 kg Maße: 10 x 10 x 15 cm Kochzeit 1 Liter Wasser mit Reinbenzin: 3,5 Minuten Kochzeit 1 Liter Wasser mit Kerosin: 3,9 Minuten Kochzeit 1 Liter Wasser mit Diesel: 3,5 Minuten Brenndauer mit 600 ml Reinbenzin: ca. 126 Minuten Brenndauer mit 600 ml Kerosin: ca. 153 Minuten Brenndauer mit 600 ml Diesel: ca. 136 Minuten Hergestellt in den USA aus US-amerikanischen und importierten Materialien Lieferumfang: 1 Mehrstoffkocher 1 Brennstoffpumpe 1 Windschutz 1 Hitzereflektor 1 Ersatzteilset 1 Transportbeutel 1 Bedienungsanleitung183,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Kerosin besteuert?
Ist Kerosin besteuert? Ja, Kerosin ist in vielen Ländern besteuert, da es ein fossiler Brennstoff ist, der bei der Verbrennung CO2-Emissionen verursacht. Die Höhe der Steuer variiert je nach Land und kann dazu beitragen, den Verbrauch von Kerosin zu reduzieren und umweltfreundlichere Alternativen zu fördern. In einigen Ländern werden auch spezielle Steuern auf Flugbenzin erhoben, da der Luftverkehr einen erheblichen Beitrag zum CO2-Ausstoß leistet. Die Besteuerung von Kerosin ist ein umstrittenes Thema, da sie Auswirkungen auf die Luftfahrtindustrie und die Verbraucher haben kann. **
-
Ist Kerosin Petroleum?
Ist Kerosin Petroleum? Kerosin ist tatsächlich ein Derivat von Petroleum, das durch Destillation von Rohöl gewonnen wird. Es handelt sich um einen leicht entzündlichen, farblosen bis gelblichen Brennstoff, der hauptsächlich als Flugzeugtreibstoff verwendet wird. Aufgrund seiner spezifischen Eigenschaften eignet sich Kerosin besonders gut für die Luftfahrt, da es eine hohe Energiedichte und eine niedrige Gefrierpunkt hat. Insgesamt ist Kerosin also ein Bestandteil des Rohöls und gehört somit zur Familie der Petroleumprodukte. **
-
Woher kommt Kerosin?
Kerosin wird aus Rohöl gewonnen, das in der Erdkruste vorkommt. Es wird durch ein Destillationsverfahren hergestellt, bei dem das Rohöl erhitzt wird, um die verschiedenen Bestandteile zu trennen. Kerosin ist ein leichtes Destillat und wird in Raffinerien produziert. Es wird hauptsächlich als Treibstoff für Flugzeuge verwendet, da es eine hohe Energiedichte und eine niedrige Gefrier- und Siedetemperatur hat. In einigen Ländern wird Kerosin auch für Heizzwecke oder als Brennstoff für Lampen verwendet. **
-
Ist Kerosin umweltschädlich?
Ist Kerosin umweltschädlich? Kerosin ist ein fossiler Brennstoff, der bei der Verbrennung Kohlendioxid, Stickoxide und Rußpartikel freisetzt, die zur Luftverschmutzung und zum Treibhauseffekt beitragen. Darüber hinaus kann Kerosin bei Unfällen oder Lecks in die Umwelt gelangen und Boden- und Wasserverschmutzung verursachen. Die Förderung und Verarbeitung von Kerosin kann auch negative Auswirkungen auf die Umwelt haben, wie z.B. die Zerstörung von Ökosystemen durch den Abbau von Erdöl. Insgesamt kann man sagen, dass Kerosin aufgrund seiner Herkunft und seiner Verbrennungseigenschaften als umweltschädlich betrachtet werden kann. **
Warum ist Kerosin flüssig?
Kerosin ist flüssig, weil es bei Raumtemperatur einen niedrigen Siedepunkt hat. Es besteht hauptsächlich aus Kohlenwasserstoffen, die bei niedrigeren Temperaturen verdampfen als Wasser. Dadurch bleibt Kerosin flüssig, während Wasser bei Raumtemperatur bereits verdampft. **
Wie wird Kerosin besteuert?
Kerosin wird in den meisten Ländern nicht oder nur gering besteuert, da es als Treibstoff für Flugzeuge und Heizöl verwendet wird. In einigen Ländern gibt es jedoch spezielle Steuern auf Kerosin, um die Umweltauswirkungen des Flugverkehrs zu berücksichtigen. Diese Steuern können entweder als feste Beträge pro Liter Kerosin oder als prozentuale Aufschläge auf den Verkaufspreis erhoben werden. Die Höhe der Kerosinsteuer variiert je nach Land und kann auch von der Verwendung des Kerosins abhängen, z.B. ob es für den Flugverkehr oder für Heizzwecke verwendet wird. **
Top-Angebote
Produkte zum Begriff Kerosin:
-
MSR DragonFly Mehrstoffkocher für Benzin Diesel KerosinMSR DragonFly Stove – Präziser Mehrstoffkocher für anspruchsvolle Touren Mit dem MSR DragonFly Stove kochst Du unterwegs extrem kontrolliert und flexibel. Dank Dualventil-Technologie regelst Du die Flamme stufenlos vom sanften Köcheln bis zur maximalen Leistung. Der robuste Mehrstoffkocher verarbeitet unterschiedlichste flüssige Brennstoffe und bietet mit seinen breiten Topfauflagen eine besonders hohe Standfestigkeit – ideal für ambitionierte Outdoor-Abenteuer, Gruppenkochen und den Einsatz unter schwierigen Bedingungen. Details: Präzise Flammensteuerung durch Dualventil-System für exaktes Simmern bis schnelles Aufkochen Geeignet für große Töpfe und Pfannen bis maximal 25 cm Durchmesser Mehrstofffähig für Reinbenzin, Kerosin, bleifreies Autobenzin, Diesel und Flugtreibstoff Kompakt faltbar auf etwa ein Drittel der Betriebsgröße Effizienter schwebender Brennerkopf mit reduzierten Wärmeverlusten Feldwartung möglich dank Shaker-Jet-Technologie und durchdachter Konstruktion Ideal für lange Touren, Expeditionen und Notfallausrüstung Technische Daten: Gewicht: 0,40 kg Packgewicht: 0,51 kg Maße: 10 x 10 x 15 cm Kochzeit 1 Liter Wasser mit Reinbenzin: 3,5 Minuten Kochzeit 1 Liter Wasser mit Kerosin: 3,9 Minuten Kochzeit 1 Liter Wasser mit Diesel: 3,5 Minuten Brenndauer mit 600 ml Reinbenzin: ca. 126 Minuten Brenndauer mit 600 ml Kerosin: ca. 153 Minuten Brenndauer mit 600 ml Diesel: ca. 136 Minuten Hergestellt in den USA aus US-amerikanischen und importierten Materialien Lieferumfang: 1 Mehrstoffkocher 1 Brennstoffpumpe 1 Windschutz 1 Hitzereflektor 1 Ersatzteilset 1 Transportbeutel 1 Bedienungsanleitung183,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit einem gefrorenen Stück Kerosin im flüssigen Kerosin?
Wenn ein gefrorenes Stück Kerosin in flüssiges Kerosin gegeben wird, wird es sich langsam auftauen und mit dem flüssigen Kerosin vermischen. Die Temperatur des flüssigen Kerosins wird sich allmählich erhöhen, bis das gefrorene Stück Kerosin vollständig geschmolzen ist und sich mit dem restlichen Kerosin vermischt hat. **
-
Warum Kerosin steuerfrei?
Warum Kerosin steuerfrei? Kerosin wird in der Luftfahrt als Treibstoff verwendet und ist aufgrund seiner steuerlichen Befreiung günstiger als andere Treibstoffe. Dies hat historische Gründe, da die Luftfahrtindustrie als wichtiger Wirtschaftszweig betrachtet wird und steuerliche Anreize erhalten hat, um wettbewerbsfähig zu bleiben. Allerdings wird die steuerliche Befreiung von Kerosin zunehmend kritisiert, da sie zu Umweltproblemen beiträgt, da Kerosin ein fossiler Brennstoff ist und bei der Verbrennung Treibhausgase freisetzt. Einige Länder diskutieren daher über die Einführung von Kerosinsteuern, um die Umweltbelastung zu verringern. **
-
Ist Kerosin besteuert?
Ist Kerosin besteuert? Ja, Kerosin ist in vielen Ländern besteuert, da es ein fossiler Brennstoff ist, der bei der Verbrennung CO2-Emissionen verursacht. Die Höhe der Steuer variiert je nach Land und kann dazu beitragen, den Verbrauch von Kerosin zu reduzieren und umweltfreundlichere Alternativen zu fördern. In einigen Ländern werden auch spezielle Steuern auf Flugbenzin erhoben, da der Luftverkehr einen erheblichen Beitrag zum CO2-Ausstoß leistet. Die Besteuerung von Kerosin ist ein umstrittenes Thema, da sie Auswirkungen auf die Luftfahrtindustrie und die Verbraucher haben kann. **
-
Ist Kerosin Petroleum?
Ist Kerosin Petroleum? Kerosin ist tatsächlich ein Derivat von Petroleum, das durch Destillation von Rohöl gewonnen wird. Es handelt sich um einen leicht entzündlichen, farblosen bis gelblichen Brennstoff, der hauptsächlich als Flugzeugtreibstoff verwendet wird. Aufgrund seiner spezifischen Eigenschaften eignet sich Kerosin besonders gut für die Luftfahrt, da es eine hohe Energiedichte und eine niedrige Gefrierpunkt hat. Insgesamt ist Kerosin also ein Bestandteil des Rohöls und gehört somit zur Familie der Petroleumprodukte. **
Ähnliche Suchbegriffe für Kerosin
-
Woher kommt Kerosin?
Kerosin wird aus Rohöl gewonnen, das in der Erdkruste vorkommt. Es wird durch ein Destillationsverfahren hergestellt, bei dem das Rohöl erhitzt wird, um die verschiedenen Bestandteile zu trennen. Kerosin ist ein leichtes Destillat und wird in Raffinerien produziert. Es wird hauptsächlich als Treibstoff für Flugzeuge verwendet, da es eine hohe Energiedichte und eine niedrige Gefrier- und Siedetemperatur hat. In einigen Ländern wird Kerosin auch für Heizzwecke oder als Brennstoff für Lampen verwendet. **
-
Ist Kerosin umweltschädlich?
Ist Kerosin umweltschädlich? Kerosin ist ein fossiler Brennstoff, der bei der Verbrennung Kohlendioxid, Stickoxide und Rußpartikel freisetzt, die zur Luftverschmutzung und zum Treibhauseffekt beitragen. Darüber hinaus kann Kerosin bei Unfällen oder Lecks in die Umwelt gelangen und Boden- und Wasserverschmutzung verursachen. Die Förderung und Verarbeitung von Kerosin kann auch negative Auswirkungen auf die Umwelt haben, wie z.B. die Zerstörung von Ökosystemen durch den Abbau von Erdöl. Insgesamt kann man sagen, dass Kerosin aufgrund seiner Herkunft und seiner Verbrennungseigenschaften als umweltschädlich betrachtet werden kann. **
-
Warum ist Kerosin flüssig?
Kerosin ist flüssig, weil es bei Raumtemperatur einen niedrigen Siedepunkt hat. Es besteht hauptsächlich aus Kohlenwasserstoffen, die bei niedrigeren Temperaturen verdampfen als Wasser. Dadurch bleibt Kerosin flüssig, während Wasser bei Raumtemperatur bereits verdampft. **
-
Wie wird Kerosin besteuert?
Kerosin wird in den meisten Ländern nicht oder nur gering besteuert, da es als Treibstoff für Flugzeuge und Heizöl verwendet wird. In einigen Ländern gibt es jedoch spezielle Steuern auf Kerosin, um die Umweltauswirkungen des Flugverkehrs zu berücksichtigen. Diese Steuern können entweder als feste Beträge pro Liter Kerosin oder als prozentuale Aufschläge auf den Verkaufspreis erhoben werden. Die Höhe der Kerosinsteuer variiert je nach Land und kann auch von der Verwendung des Kerosins abhängen, z.B. ob es für den Flugverkehr oder für Heizzwecke verwendet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.